Domain jedes-mal.de kaufen?
Wir ziehen mit dem Projekt
jedes-mal.de um.
Sind Sie am Kauf der Domain
jedes-mal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jedes-mal.de kaufen?
Was ist ein Ratenkredit einfach erklärt?
Ein Ratenkredit ist eine Form der Kreditaufnahme, bei der eine bestimmte Geldsumme von einer Bank oder einem Kreditinstitut geliehen wird. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag in monatlichen Raten zurückzuzahlen, die aus einem festgelegten Zinssatz und einem Tilgungsanteil bestehen. Die Laufzeit und die Höhe der Raten werden zu Beginn des Kreditvertrags festgelegt. Ratenkredite werden oft für größere Anschaffungen wie Autos, Möbel oder Renovierungen genutzt. Es handelt sich um eine einfache und übliche Form der Finanzierung, die es Verbrauchern ermöglicht, größere Ausgaben über einen längeren Zeitraum zu verteilen. **
Ist ein Dispokredit günstiger als ein Ratenkredit?
Ist ein Dispokredit günstiger als ein Ratenkredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Dispokredits und der Laufzeit des Ratenkredits. In der Regel ist ein Dispokredit jedoch teurer als ein Ratenkredit, da die Zinsen beim Dispokredit in der Regel höher sind. Ein Ratenkredit bietet oft günstigere Zinskonditionen und eine klare Rückzahlungsstruktur, während ein Dispokredit flexibler, aber auch teurer sein kann. Es ist daher ratsam, die Konditionen beider Kreditarten zu vergleichen, um die für die individuelle Situation günstigste Option zu wählen. **

Ähnliche Suchbegriffe für Ratenkredit
Top-Angebote
Produkte zum Begriff Ratenkredit:
-
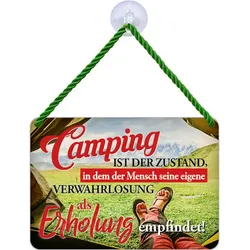
Blechschild Camping ist der ZustandKult-Hänger für den Innen- und Außenbereich aus qualitativ hochwertigen und extrem dicken Stahlblech. Individuelle Aufhängemöglichkeiten durch zusätzlichen Saugnapf und Kordeln in verschiedenen Farben. Mit 3D-geprägtem Motiv und einzeln verschweißt. Maße: 16,5 x 11,5 x 0,6 cm7,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Kauft ihr eure Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung?
Als KI habe ich keine persönlichen Finanzierungspräferenzen. Die Entscheidung, ob man Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung kauft, hängt von individuellen finanziellen Umständen und Vorlieben ab. Einige Menschen bevorzugen es, sofort zu bezahlen, um keine Schulden anzuhäufen, während andere lieber Ratenzahlungen nutzen, um den Kaufbetrag über einen längeren Zeitraum zu verteilen. **
-
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit?
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit? Ein Dispokredit ist eine Art von Überziehungskredit, der von der Bank auf dem Girokonto des Kunden eingeräumt wird. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Ein Ratenkredit hingegen ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag aufnimmt und diesen in monatlichen Raten zurückzahlt. Im Gegensatz zum Dispokredit sind die Zinsen für einen Ratenkredit in der Regel niedriger und die Laufzeit sowie die monatlichen Raten sind fest vereinbart. **
-
Was ist der Unterschied zwischen einem Ratenkredit und einem Rahmenkredit?
Ein Ratenkredit ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag zu festen monatlichen Raten über einen bestimmten Zeitraum zurückzahlt. Die Höhe der Raten und die Laufzeit sind von Anfang an festgelegt. Ein Rahmenkredit hingegen ist eine flexible Form des Kredits, bei dem der Kreditnehmer bis zu einem bestimmten Höchstbetrag Geld abheben kann, ohne die gesamte Summe auf einmal zu nutzen. Die Rückzahlung erfolgt in variablen Raten, abhängig von der Höhe der in Anspruch genommenen Summe. Ein Ratenkredit eignet sich gut für größere Anschaffungen mit einem festen Betrag, während ein Rahmenkredit besser geeignet ist, um kurzfristige finanzielle Engpässe zu überbrücken oder für unvorhergesehene Ausgaben. Zusammenfassend kann man sagen, dass der Hauptunterschied zwischen einem Ratenkredit und einem Rahmenkredit in der Flexibilität der Rückzahlung und der Nutzung des Kreditbetrags liegt. **
-
Wie kann ich einen Ratenkredit für den A2-Führerschein aufnehmen?
Um einen Ratenkredit für den A2-Führerschein aufzunehmen, kannst du verschiedene Schritte unternehmen. Zunächst solltest du dich über verschiedene Kreditangebote informieren und die Konditionen vergleichen. Dann kannst du einen Kreditantrag bei einer Bank oder einem Kreditinstitut stellen und alle erforderlichen Unterlagen einreichen. Nach Prüfung deiner Bonität und der Zustimmung des Kreditgebers kannst du den Kreditvertrag abschließen und die Ratenzahlungen beginnen. **

Was ist der Unterschied zwischen einem BWL-Fälligkeitsdarlehen und einem Ratenkredit?
Ein BWL-Fälligkeitsdarlehen ist ein Darlehen, bei dem der gesamte Betrag am Ende der Laufzeit fällig wird. Es gibt keine regelmäßigen Ratenzahlungen während der Laufzeit. Ein Ratenkredit hingegen beinhaltet regelmäßige Ratenzahlungen über die gesamte Laufzeit, um das Darlehen zurückzuzahlen. **
Was sind die Vorteile und Nachteile eines Flexikredits gegenüber einem herkömmlichen Ratenkredit?
Die Vorteile eines Flexikredits sind die flexible Rückzahlungsmöglichkeit, die Anpassung der Kreditrate an die finanzielle Situation des Kreditnehmers und die Möglichkeit, bereits zurückgezahltes Geld erneut aufzunehmen. Nachteile sind oft höhere Zinsen als bei einem Ratenkredit, die Gefahr der Überschuldung durch die flexible Rückzahlung und die unklare Gesamtkostenstruktur. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, bevor man sich für einen Flexikredit entscheidet. **
Top-Angebote
Produkte zum Begriff Ratenkredit:
-
Damen Leggings Rippstrick Nahtlos Umstand SchwarzDie aim'n Ribbed Seamless Maternity Tights sind weiche, dehnbare Überbauch-Leggings, die dich durch jedes Trimester und darüber hinaus unterstützen. Gefertigt aus unserem gerippten, nahtlosen Material liefern sie ein glattes, second skin Tragegefühl mit flexiblem Komfort für den täglichen Gebrauch. Die hohe, umklappbare Bauchpartie bietet sanfte Unterstützung, während dein Bauch wächst, während der breite Bund sicher an Ort und Stelle bleibt, ohne einzuschneiden. Die volle Länge und die enge Passform schaffen eine schmeichelnde Silhouette, und die nahtlose Konstruktion hilft, Scheuern bei Spaziergängen, Pränatal-Yoga und leichtem Training zu minimieren. Abgerundet mit einem dezenten aim'n Logo. Material: 92% Polyamid, 8% Elasthan. Enge Passform.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blechschild Camping ist der ZustandKult-Hänger für den Innen- und Außenbereich aus qualitativ hochwertigen und extrem dicken Stahlblech. Individuelle Aufhängemöglichkeiten durch zusätzlichen Saugnapf und Kordeln in verschiedenen Farben. Mit 3D-geprägtem Motiv und einzeln verschweißt. Maße: 16,5 x 11,5 x 0,6 cm7,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Ratenkredit einfach erklärt?
Ein Ratenkredit ist eine Form der Kreditaufnahme, bei der eine bestimmte Geldsumme von einer Bank oder einem Kreditinstitut geliehen wird. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag in monatlichen Raten zurückzuzahlen, die aus einem festgelegten Zinssatz und einem Tilgungsanteil bestehen. Die Laufzeit und die Höhe der Raten werden zu Beginn des Kreditvertrags festgelegt. Ratenkredite werden oft für größere Anschaffungen wie Autos, Möbel oder Renovierungen genutzt. Es handelt sich um eine einfache und übliche Form der Finanzierung, die es Verbrauchern ermöglicht, größere Ausgaben über einen längeren Zeitraum zu verteilen. **
-
Ist ein Dispokredit günstiger als ein Ratenkredit?
Ist ein Dispokredit günstiger als ein Ratenkredit? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Dispokredits und der Laufzeit des Ratenkredits. In der Regel ist ein Dispokredit jedoch teurer als ein Ratenkredit, da die Zinsen beim Dispokredit in der Regel höher sind. Ein Ratenkredit bietet oft günstigere Zinskonditionen und eine klare Rückzahlungsstruktur, während ein Dispokredit flexibler, aber auch teurer sein kann. Es ist daher ratsam, die Konditionen beider Kreditarten zu vergleichen, um die für die individuelle Situation günstigste Option zu wählen. **
-
Kauft ihr eure Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung?
Als KI habe ich keine persönlichen Finanzierungspräferenzen. Die Entscheidung, ob man Unterhaltungselektronik per Ratenkredit oder per Sofortzahlung kauft, hängt von individuellen finanziellen Umständen und Vorlieben ab. Einige Menschen bevorzugen es, sofort zu bezahlen, um keine Schulden anzuhäufen, während andere lieber Ratenzahlungen nutzen, um den Kaufbetrag über einen längeren Zeitraum zu verteilen. **
-
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit?
Was ist der Unterschied zwischen einem Dispokredit und einem Ratenkredit? Ein Dispokredit ist eine Art von Überziehungskredit, der von der Bank auf dem Girokonto des Kunden eingeräumt wird. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Ein Ratenkredit hingegen ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag aufnimmt und diesen in monatlichen Raten zurückzahlt. Im Gegensatz zum Dispokredit sind die Zinsen für einen Ratenkredit in der Regel niedriger und die Laufzeit sowie die monatlichen Raten sind fest vereinbart. **
Ähnliche Suchbegriffe für Ratenkredit
-
Neumann-Wirsig, Heidi: Jedes Mal andersJedes Mal anders , "Ein Buch mit wertschätzender Haltung aus der Praxis für die Praxis - somit eine Kaufempfehlung." systhema "Das Buch hat mir als erfahrene Beraterin große Freude bereitet. [...] Berufsanfänger finden gute Anregungen für typische Situationen und erfahrene Supervisoren finden Vergewisserung und Material für die eigene Reflexion. Gerade die systemische Theorie ist nicht immer einfach beschrieben worden. Der Autorin ist es gelungen, diese Inhalte verständlich zu vermitteln. Das Buch ist ausgesprochen gut und leserfreundlich geschrieben und das Lesen war mir ein Vergnügen. Es gehört jetzt schon auf die Empfehlungsliste für meine Lehrsupervisanden und Supervisionskollegen." socialnet.de "Ein wirklich lesenswertes Buch für SupervisionsanfängerInnen, aber auch für erfahrene PraktikerInnen. [...] Klar gegliedert, verständlich beschrieben und damit wirklich für praktische Anwendung geeignet." Feedback. Zeitschrift des ÖAGG "Der übersichtliche Aufbau und der direkte Zugang zu den einzelnen Fallvignetten macht dieses Buch zu einem verlässlichen Begleiter in der täglichen Supervisionspraxis." DGSv aktuell In jedem Fall hilfreich. Die Praxis der Supervision lernt man am besten von der Praxis. Heidi Neumann-Wirsig stellt in diesem Buch 50 Fallvignetten vor, die einen Querschnitt durch die typische Supervisionspraxis geben. Die Kurzbeschreibungen zeigen Einzel-, Gruppen-, Teamsupervisions- und Coachingszenen zu einem bestimmten Zeitpunkt im Beratungsprozess. Zu jeder Vignette werden systemisch-lösungsorientierte Interventionen und Tools angeboten, die sich in der Praxis bewährt haben. Den theoretischen Unterbau liefert der erste Teil des Buches. Hier beschreibt die Autorin systemisch-konstruktivistische Supervision auf der Basis der drei Säulen von Professionalität - Theorie, Rolle und Interventionen. Einzelne Themen wie Fallsupervision, Teamsupervision, Team werden vor diesem Hintergrund reflektiert und neu konzipiert. Der übersichtliche Aufbau und der direkte Zugang zu den einzelnen Fallvignetten macht dieses Buch zu einem verlässlichen Begleiter in der täglichen Supervisionspraxis. Die Autorin: Heidi Neumann-Wirsig, Dipl.-Sozialarbeiterin, Systemische Supervisorin, Coach und Organisationsberaterin. Gesellschafterin und Geschäftsführerin BTS Gesellschaft für Organisationsberatung, Training und Supervision Mannheim, Leiterin der Supervisionsausbildungen bei BTS und beim Erzbistum Köln. 1989-1992 Mitglied des Gründungsvorstandes der Deutschen Gesellschaft für Supervision e. V. (DGSv). Initiatorin und Organisatorin der "Supervisionstage Freiburg/Heidelberg" (1992-2006). Autorin bzw. Herausgeberin von neun Fachbüchern und einigen Fachartikeln zu Systemischer Supervision. www.bts-mannheim.de , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Ratenkredit und einem Rahmenkredit?
Ein Ratenkredit ist ein Darlehen, bei dem der Kreditnehmer einen festen Betrag zu festen monatlichen Raten über einen bestimmten Zeitraum zurückzahlt. Die Höhe der Raten und die Laufzeit sind von Anfang an festgelegt. Ein Rahmenkredit hingegen ist eine flexible Form des Kredits, bei dem der Kreditnehmer bis zu einem bestimmten Höchstbetrag Geld abheben kann, ohne die gesamte Summe auf einmal zu nutzen. Die Rückzahlung erfolgt in variablen Raten, abhängig von der Höhe der in Anspruch genommenen Summe. Ein Ratenkredit eignet sich gut für größere Anschaffungen mit einem festen Betrag, während ein Rahmenkredit besser geeignet ist, um kurzfristige finanzielle Engpässe zu überbrücken oder für unvorhergesehene Ausgaben. Zusammenfassend kann man sagen, dass der Hauptunterschied zwischen einem Ratenkredit und einem Rahmenkredit in der Flexibilität der Rückzahlung und der Nutzung des Kreditbetrags liegt. **
-
Wie kann ich einen Ratenkredit für den A2-Führerschein aufnehmen?
Um einen Ratenkredit für den A2-Führerschein aufzunehmen, kannst du verschiedene Schritte unternehmen. Zunächst solltest du dich über verschiedene Kreditangebote informieren und die Konditionen vergleichen. Dann kannst du einen Kreditantrag bei einer Bank oder einem Kreditinstitut stellen und alle erforderlichen Unterlagen einreichen. Nach Prüfung deiner Bonität und der Zustimmung des Kreditgebers kannst du den Kreditvertrag abschließen und die Ratenzahlungen beginnen. **
-
Was ist der Unterschied zwischen einem BWL-Fälligkeitsdarlehen und einem Ratenkredit?
Ein BWL-Fälligkeitsdarlehen ist ein Darlehen, bei dem der gesamte Betrag am Ende der Laufzeit fällig wird. Es gibt keine regelmäßigen Ratenzahlungen während der Laufzeit. Ein Ratenkredit hingegen beinhaltet regelmäßige Ratenzahlungen über die gesamte Laufzeit, um das Darlehen zurückzuzahlen. **
-
Was sind die Vorteile und Nachteile eines Flexikredits gegenüber einem herkömmlichen Ratenkredit?
Die Vorteile eines Flexikredits sind die flexible Rückzahlungsmöglichkeit, die Anpassung der Kreditrate an die finanzielle Situation des Kreditnehmers und die Möglichkeit, bereits zurückgezahltes Geld erneut aufzunehmen. Nachteile sind oft höhere Zinsen als bei einem Ratenkredit, die Gefahr der Überschuldung durch die flexible Rückzahlung und die unklare Gesamtkostenstruktur. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, bevor man sich für einen Flexikredit entscheidet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.